2025年是「十四五」規劃最後一年,或有諸多挑戰,但渡過低點,恢復可期。醫保控費仍為大方向,藥價治理持續深化,新一輪國談、國采蓄勢待發,商保有望成為支付端重要新增量;醫藥反腐向縱深推進,覆蓋面、精準性有望再度升級;創新藥開啟「真創新」的新「十年」,BIC、FIC等高價值產品數量增多,並購熱潮持續湧動,出海模式走向多元化。本期推出2025年重磅首仿獲批預測,以饗讀者。
表1:2025年有望獲批的重磅首仿藥
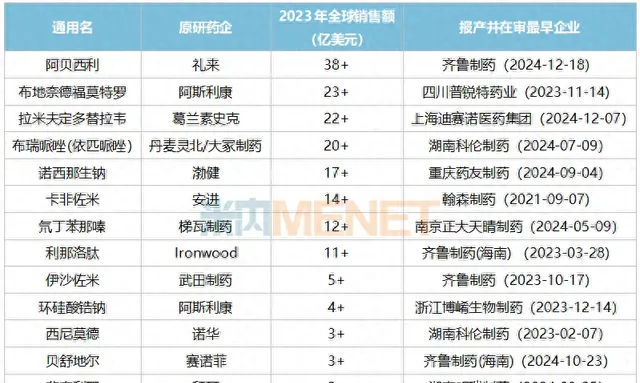
註:按即時匯率統一換算為美元
來源:米內網綜合資料庫
阿貝西利:$30億重磅抗腫瘤藥
禮來的阿貝西利是全球第一個獲批用於治療早期乳癌的CDK4/6抑制劑,2023年該產品的全球銷售額超過38億美元。原研的阿貝西利片在2020年獲批進入中國市場,2021年談判成功進入國家醫保目錄。
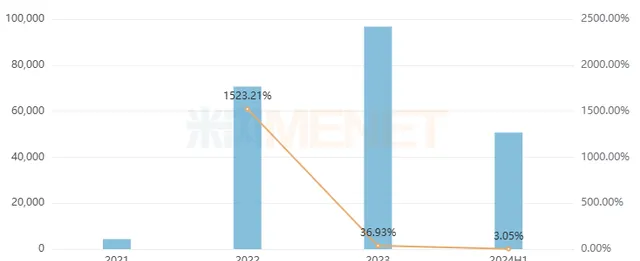
圖1:阿貝西利的國內銷售情況(單位:萬元)
來源:米內網格局資料庫
在中國三大終端六大市場(統計範圍見文末),禮來的阿貝西利片銷售額快速增長,2023年已超過9.6億元,2024上半年的增長率為3.05%,全年有望向10億元級別沖刺。從渠道來看,2024上半年城市公立醫院占比升至70%以上,城市實體藥店占比降至24%。
齊魯制藥 在2024年12月首家送出阿貝西利片的4類仿制上市申請,江西科睿藥業 在2025年1月第二家報產,目前僅有兩家藥企競爭國內首仿。
布地奈德福莫特羅:30億熱銷吸入劑
阿斯利康的布地奈德福莫特羅用於需要聯合套用吸入皮質激素和長效β2-受體激動劑的哮喘病人的常規治療,2023年該產品的全球銷售額超過23億美元。目前在國內市場上的原研產品有布地奈德福莫特羅吸入粉霧劑(Ⅰ)、布地奈德福莫特羅吸入粉霧劑(Ⅱ)和布地奈德福莫特羅吸入氣霧劑(Ⅲ),已全部進入國家醫保常規目錄。
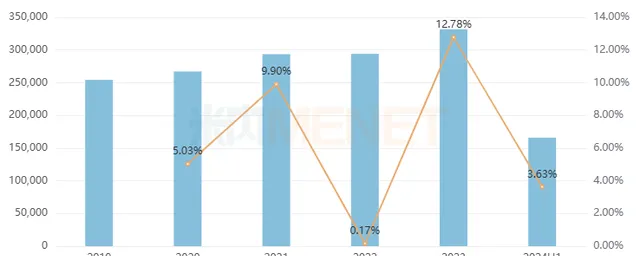
圖2:布地奈德福莫特羅的國內銷售情況(單位:萬元)
來源:米內網格局資料庫
在中國三大終端六大市場,阿斯利康的布地奈德福莫特羅吸入粉霧劑(Ⅰ)和布地奈德福莫特羅吸入粉霧劑(Ⅱ)合計銷售額在2023年達到了33億元,2024上半年的增長率為3.63%。從渠道來看,2024上半年城市公立醫院占半壁江山,縣級公立醫院、城市實體藥店分別占了19%、14%。
倍特藥業旗下四川普銳特藥業 在2017年首家送出布地奈德福莫特羅吸入氣霧劑的3類仿制上市申請隨後在2018年獲批臨床,公司在2023年再次出擊,目前相關受理號正在審評審批中,僅1家藥企爭奪國內首仿。
諾西那生鈉:$10億「救命藥」
渤健的諾西那生鈉註射液是全球第一個SMA(脊髓性肌肉萎縮癥)精準靶向治療藥物,2023年該產品的全球銷售額超過17億美元。原研的諾西那生鈉註射液在2019年進入中國市場,2021年談判成功進入國家醫保目錄,「天價救命藥成功進醫保」曾一度刷屏網路,備受市場矚目。
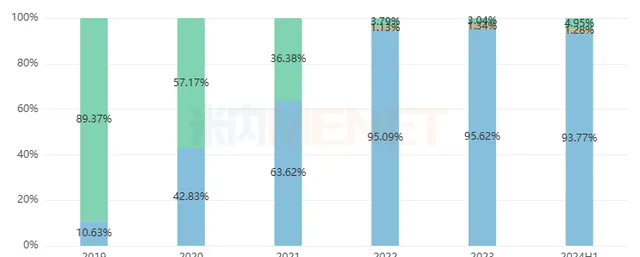
圖3:諾西那生鈉的國內渠道格局
來源:米內網格局資料庫
2020-2022年在中國三大終端六大市場,渤健的諾西那生鈉註射液銷售額增長率均達三位數,2022年銷售額峰值為6.2億元,近兩年有下滑態勢。從渠道來看,近三年城市公立醫院占比保持在90%以上。
重慶藥友制藥 在2024年9月首家送出諾西那生鈉註射液的4類仿制上市申請,齊魯制藥 在2025年1月第二家報產,目前僅2家藥企參與國內首仿爭奪。
卡非佐米:遭10多家國內藥企圍攻
卡非佐米是一種蛋白酶體抑制劑,是針對多發性骨髓瘤(MM)的靶向治療藥物,2023年該產品的全球銷售額超過了14億美元。原研的註射用卡非佐米在2021年進入中國市場,2022年談判成功進入國家醫保目錄。
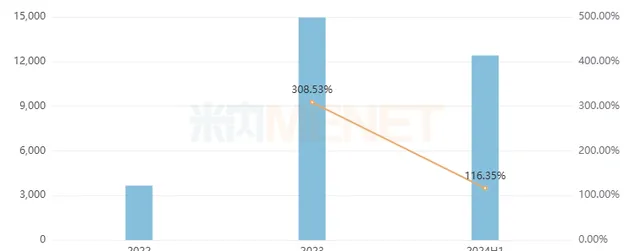
圖4:卡非佐米的國內銷售情況(單位:萬元)
來源:米內網格局資料庫
在中國三大終端六大市場,原研的註射用卡非佐米銷售額保持快速增長,2023年接近1.5億元,2024上半年增長率為116.35%。從渠道來看,2024上半年城市公立醫院占比在75%以上,城市實體藥店的占比在22%左右。
早在2020年就有國內藥企申報註射用卡非佐米3類仿制上市,目前在審評審批中的企業超過10家 ,四川匯宇制藥、揚子江藥業集團、正大天晴藥業集團等明星藥企均已入局,最終國內首仿屬誰,我們拭目以待。
氘丁苯那嗪:中國第一個氘代藥物
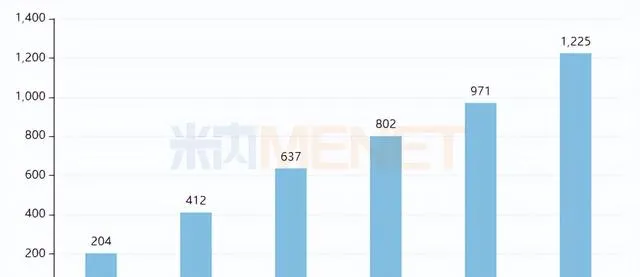
2020年5月,梯瓦宣布其創新藥氘丁苯那嗪片經國家藥監局優先審評審批後批準用於治療與亨廷頓病(HD)有關的舞蹈病及成人遲發性運動障礙(TD),這是中國第一個獲批上市的氘代藥物,獲批當年便談判成功進入國家醫保目錄。在中國三大終端六大市場,原研的氘丁苯那嗪片2022-2024上半年的銷售額增長率分別為207.38%、80.80%、62.35%,潛力可期。從渠道來看,2024上半年城市公立醫院占比下滑至56%,而城市實體藥店占比上升至40%。
圖5:氘丁苯那嗪的全球銷售情況(單位:百萬美元)
來源:米內網跨國上市公司資料庫
梯瓦制藥的氘丁苯那嗪在全球的銷售額不斷重新整理記錄,2023年成為了新的全球超10億美元重磅品種,未來可期。
南京正大天晴制藥 在2024年5月首家送出氘丁苯那嗪片的4類仿制上市申請,目前僅1家藥企報產。
利那洛肽:全球第一個鳥苷酸環化酶激動劑
利那洛肽是全球第一個鳥苷酸環化酶激動劑,可顯著緩解便秘型腸易激症候群患者便秘及腹痛、腹脹等癥狀,2023年該產品的全球銷售額超過11億美元。原研的利那洛肽膠囊在2019年進入中國市場,2020年談判成功進入國家醫保目錄,2024年轉入國家醫保常規目錄。
2020-2022年在中國三大終端六大市場,原研的利那洛肽膠囊銷售額快速增長,2022-2023年保持在1億元以上,2024上半年有12%的降幅。從渠道來看,2024上半年城市公立醫院占比在59%,縣級公立醫院占比在19%,網上藥店的占比在13%。
早在2021年就有國內藥企申報利那洛肽膠囊的4類仿制上市,國內首仿一直懸而未定,目前齊魯制藥(海南)、四川國為制藥、雙鶴藥業(海南)等6家企業 仍在審評審批中。
西尼莫德:罕見病重磅新藥
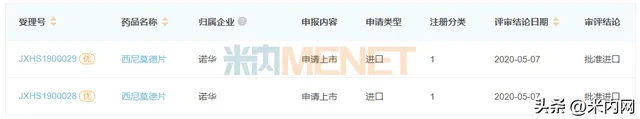
圖6:原研的西尼莫德片審評情況
來源:米內網中國申報進度(MED)資料庫
諾華的西尼莫德片在2019年按進口1類新藥申報上市並於2020年獲批進入中國市場,是全球第一個用於治療活動性繼發進展型多發性硬化的口服疾病修正治療藥物,獲批當年便談判成功進入國家醫保目錄,2024年轉入國家醫保常規目錄。2021-2022年在中國三大終端六大市場,原研的西尼莫德片銷售額暴漲10498.66%、104.07%,近兩年有下滑態勢。從渠道來看,2024上半年城市公立醫院占比保持在七成左右,城市實體藥店占比超過22%。
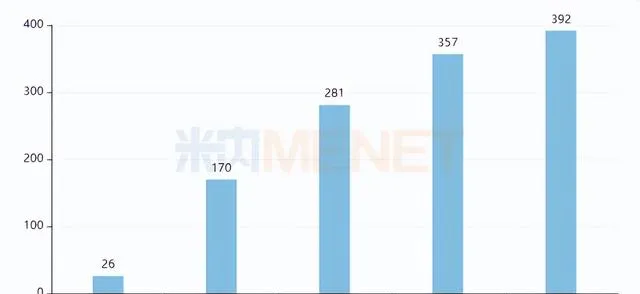
圖7:西尼莫德的全球銷售情況(單位:百萬美元)
來源:米內網跨國上市公司資料庫
在全球市場上,諾華的西尼莫德銷售額則一路攀升,2023年升至3.9億美元。
湖南科倫制藥 在2023年2月首家申報西尼莫德片4類仿制上市,齊魯制藥 在2024年1月第二家報產,目前僅2家藥企爭奪國內首仿。
非奈利酮:中藥明星企業也來攪局
圖8:原研的非奈利酮審評情況
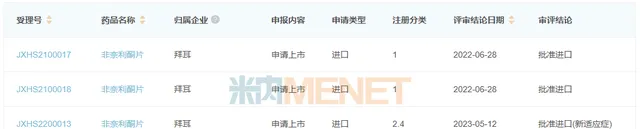
來源:米內網中國申報進度(MED)資料庫
拜耳的非奈利酮片在2021年按進口1類新藥申報上市並於2022年獲批進入中國市場,該產品是一種非甾體類選擇性鹽皮質激素受體(MR)拮抗劑,2022年談判成功進入國家醫保目錄。2023年在中國三大終端六大市場,原研的非奈利酮片暴漲20625%,銷售額沖破1.7億元,2024上半年增長率為319.99%,銷售額已達1.9億元,全年有望再創新高。從渠道來看,2024上半年城市公立醫院占比在65%,城市實體藥店占比超過21%。
在全球市場上,拜耳的非奈利酮銷售額2022年為1.07億歐元,2023年漲至2.7億歐元,增長率也超過150%。
湖南明瑞制藥 在2024年9月首家申報非奈利酮片的4類仿制上市,同年山東朗諾制藥、天地恒一制藥、湖南慧澤生物醫藥陸續加入戰局,中藥明星企業康恩貝在2025年1月報產 ,江蘇德源藥業、重慶華邦制藥也在近期報產,該產品的國內首仿之爭也是十分火熱。
結語
上述14個重磅產品分布在抗腫瘤和免疫調節劑、呼吸系統用藥、全身用抗感染藥物、神經系統藥物、肌肉-骨骼系統、消化系統及代謝藥、雜類、心腦血管系統藥物8個大類市場。米內網數據顯示,這8個大類市場(化+生)2023年在中國三大終端六大市場的合計規模超過10000億元,新一輪市場洗牌來襲,2025年最終能有多少個首仿藥獲批,米內網將繼續跟蹤報道,敬請留意。
資料來源:米內網資料庫等
註:米內網【中國三大終端六大市場藥品競爭格局】,統計範圍是:城市公立醫院和縣級公立醫院、城市社群中心和鄉鎮衛生院、城市實體藥店和網上藥店,不含民營醫院、私人診所、村衛生室,不含縣鄉村藥店;上述銷售額以產品在終端的平均零售價計算。數據統計截至1月28日。


